Fotovoltaico business: proteggere l'impianto significa proteggere anche la continuità dell'attività
Schema di analisi del rischio di fermo impianto per le imprese con fotovoltaico industriale nel 2026.
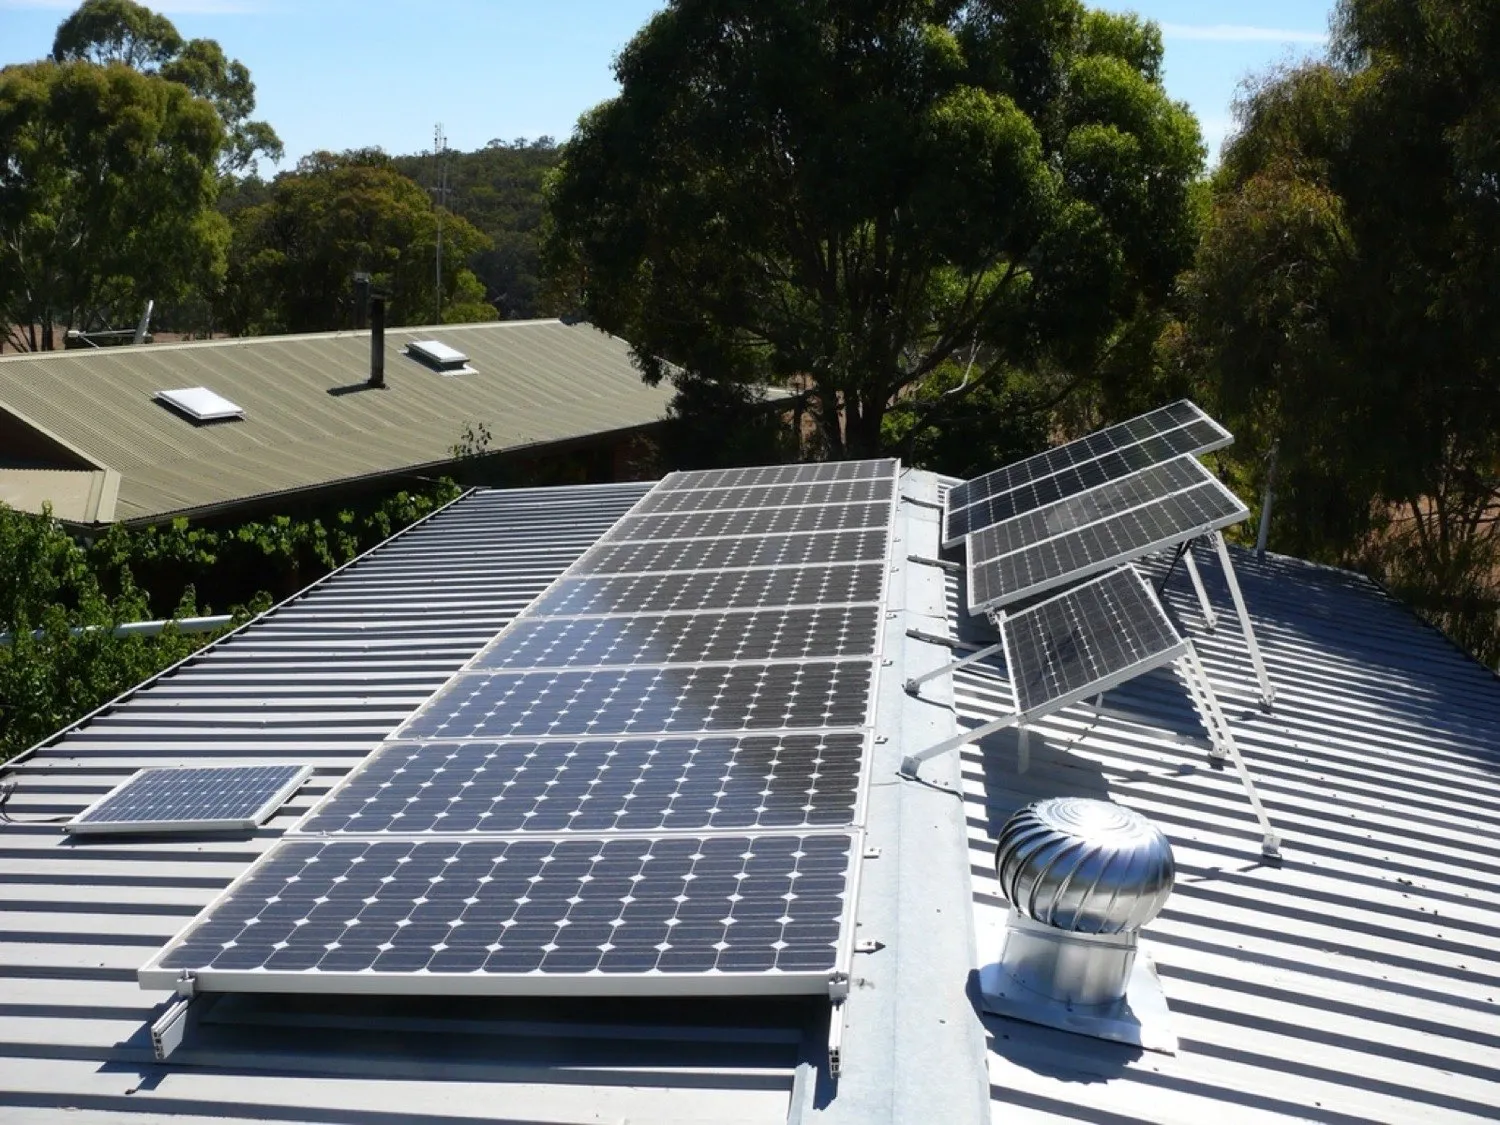
Nel 2026 l'impianto fotovoltaico non è più un accessorio sul tetto del capannone: per molte imprese è una fonte di energia da cui dipendono costi in bolletta, margini e piano di ammortamento. Quando si ferma, il danno non è soltanto il componente da sostituire. È anche l'energia che si smette di produrre, e che nel frattempo bisogna comprare o smettere di vendere.
Il problema è che molte aziende assicurano l'impianto con una polizza pensata per il fabbricato, senza chiedersi cosa succede nei giorni, o nei mesi, tra il sinistro e il ripristino. Tra ordine dei ricambi, intervento del perito, montaggio e ricollaudo, l'impianto può restare fermo a lungo. Una polizza costruita specificamente sul fotovoltaico business ragiona su entrambe le cose: il danno all'impianto e la mancata produzione che ne consegue.
Dove le polizze generiche lasciano scoperta l'azienda
L'analisi delle coperture più diffuse evidenzia tre criticità ricorrenti.
Il fermo impianto non viene considerato. Molte polizze indennizzano il danno materiale ma non prevedono alcuna forma di ristoro per i giorni di mancata produzione, che restano interamente a carico dell'impresa.
Le garanzie non sono pensate per l'impianto. Fenomeno elettrico (sovratensioni, corto circuito), eventi atmosferici come grandine e tromba d'aria, atti vandalici e sabotaggio non sempre sono richiamati in modo chiaro rispetto a moduli, inverter, quadri e accumuli.
Il valore assicurato non segue l'impianto. Se il capitale assicurato è inferiore al valore di rimpiazzo a nuovo, in caso di sinistro può scattare la riduzione proporzionale dell'indennizzo. Un'impostazione a valore intero, con tolleranza definita, richiede di dichiarare il valore corretto fin dall'inizio.
La copertura multigaranzia per il fotovoltaico business
Una polizza multigaranzia dedicata al fotovoltaico di un soggetto business si sviluppa su più livelli di tutela, che rispondono a rischi diversi.
Danni all'impianto
La prima sezione copre incendio, fulmine, implosione, esplosione e scoppio, fenomeno elettrico, eventi atmosferici e atti vandalici. L'impianto assicurato comprende moduli, inverter, quadri di campo e di interfaccia, cablaggio, strutture di sostegno, contatori, batterie di accumulo, pompe di calore, caldaie ibride e colonnine di ricarica. Per ogni sinistro è previsto uno scoperto del 10% con un minimo di € 500.
Diaria da fermo impianto
È la parte che tocca direttamente la continuità: in caso di danno indennizzabile che porti all'inattività totale dell'impianto, la polizza riconosce € 200 per ogni giorno di mancata produzione, fino a un massimo di € 8.000 per anno assicurativo. Il conteggio parte dal quarto giorno successivo all'evento e prosegue fino alla riparazione.
Ricorso terzi
L'impresa è tenuta indenne, fino a € 100.000, per i danni materiali e diretti causati a cose di terzi da incendio, implosione, esplosione e scoppio dell'impianto, con franchigia di € 100 per sinistro.
Furto (facoltativo)
Si può aggiungere la garanzia furto, che opera a precise condizioni: impianto fissato con sistemi antisvito, altezza minima di 4 metri per i tetti, recinzione di almeno 2 metri per gli impianti a terra. Scoperto del 10% con minimo di € 5.000.
Polizza da fabbricato o copertura dedicata?
Cosa cambia per l'azienda in caso di sinistro.
Aspetto | Polizza fabbricato / incendio generica | Fotovoltaico Protezione Business |
|---|---|---|
Componenti dell'impianto (moduli, inverter, quadri, accumuli) | Spesso non descritti in modo specifico | Espressamente indicati nell'oggetto dell'assicurazione |
Fenomeno elettrico | Non sempre incluso o con limiti | Garanzia sempre presente |
Grandine e tromba d'aria | Dipende dal contratto | Garanzia sempre presente |
Mancata produzione durante il fermo | Di norma non prevista | Diaria € 200 al giorno, fino a € 8.000 l'anno, dal 4° giorno |
Ricorso terzi da incendio o scoppio dell'impianto | Variabile | Fino a € 100.000 |
Furto | Variabile | Facoltativo, a condizioni di operatività definite |
Cosa non copre: meglio saperlo prima
Proteggere la continuità dell'attività significa anche conoscere i confini della polizza. Sono esclusi, tra gli altri: alluvioni, inondazioni, terremoti, frane e sovraccarico neve; i difetti di rendimento dell'impianto; i danni ai moduli e ai componenti durante la garanzia del produttore; la manutenzione preventiva e l'usura; le penali e la perdita di contratti derivanti dal fermo; l'inattività parziale. Le batterie di accumulo sono coperte solo per incendio, fulmine, implosione, esplosione e scoppio. Per questo la scelta del capitolato va calibrata sull'esposizione reale dell'impianto e sull'importanza che ha nel ciclo produttivo dell'azienda.
Proteggere l'impianto per proteggere il business
Assicurare un impianto fotovoltaico aziendale non vuol dire soltanto tutelare un bene: vuol dire ridurre l'impatto economico di un fermo su costi energetici e margini. Una diaria non copre ogni euro di produzione persa, ma è una prima rete concreta che una polizza generica non offre. Si parte dall'analisi del tuo impianto: valore da assicurare, garanzie da attivare, condizioni di operatività da rispettare e limiti da conoscere prima che serva la polizza, non dopo.
Hai bisogno di maggiori informazioni sull'assicurazione Fotovoltaico Business? Leggi qui!
Domande frequenti
La polizza copre il mancato guadagno se l'impianto resta fermo dopo un sinistro?
Prevede una diaria forfettaria di € 200 per ogni giorno di inattività totale, fino a € 8.000 per anno assicurativo, a partire dal quarto giorno successivo all'evento. Non è un indennizzo del margine effettivamente perso, e l'inattività parziale è esclusa.
La grandine è coperta?
Sì, rientra negli eventi atmosferici garantiti, con scoperto del 10% (minimo € 500) per sinistro. Restano esclusi i difetti di rendimento e i danni riconducibili a usura o deperimento.
Cosa devo fare in caso di sinistro?
Avvisare l'assicuratore entro 3 giorni, conservare tracce e residui, non modificare lo stato dell'impianto prima dell'ispezione e, in caso di furto, incendio o atti vandalici, presentare denuncia alle autorità entro 3 giorni.