Auto elettrica e fotovoltaico: la colonnina di ricarica rientra nella copertura dell'impianto
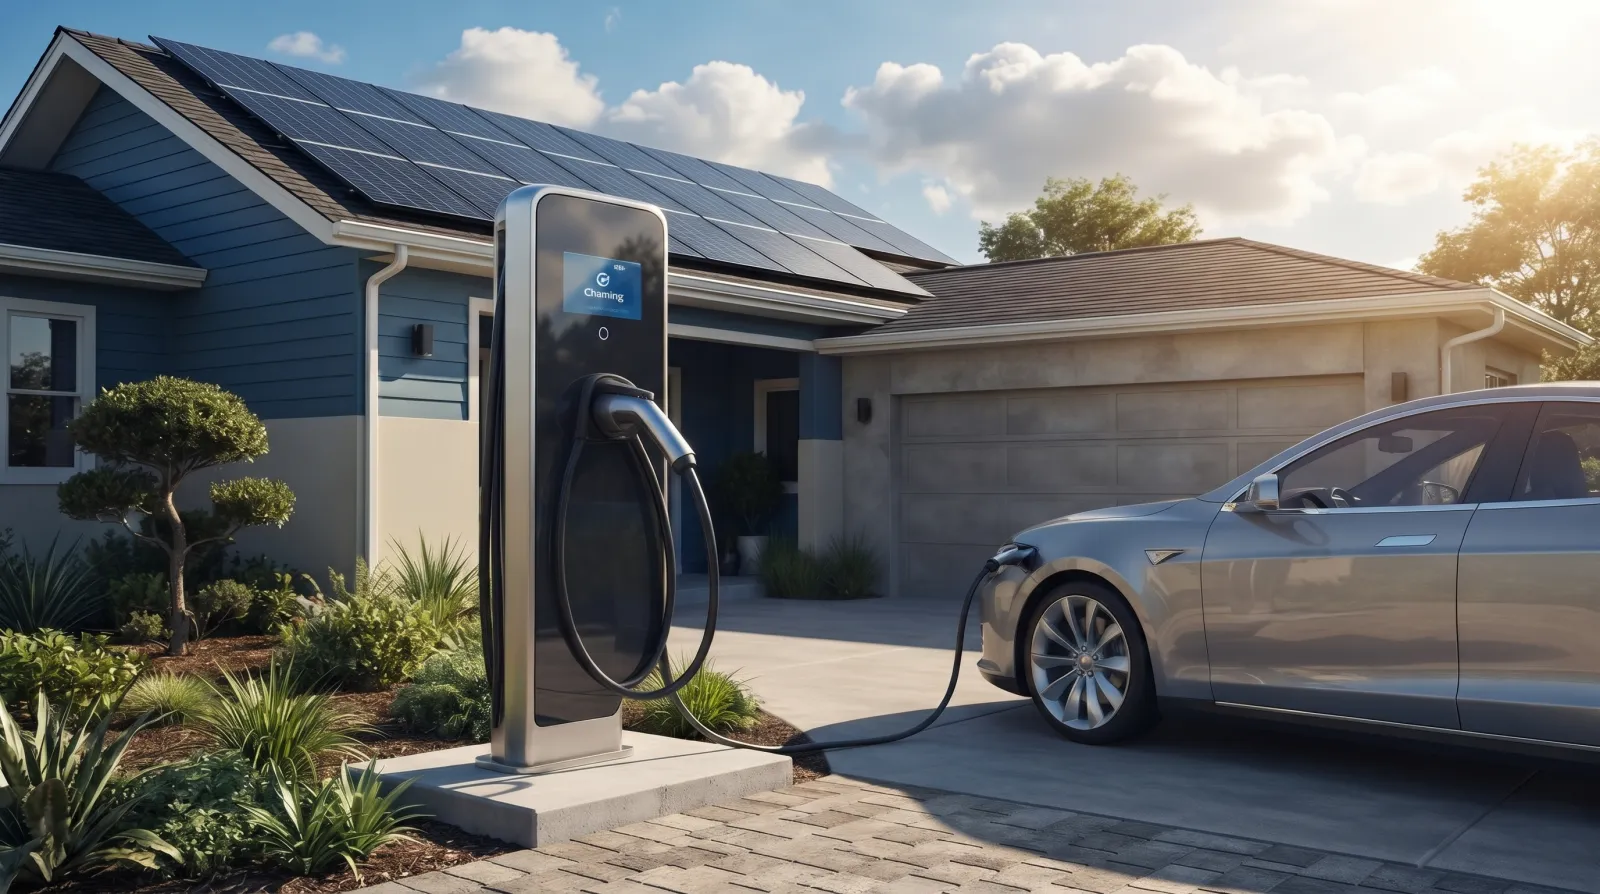
Schema delle garanzie della polizza fotovoltaico applicate alla colonnina di ricarica domestica, 2026.
Chi ha un impianto fotovoltaico e un'auto elettrica ha una combinazione ideale: ricaricare con l'energia dei propri pannelli, nelle ore di sole, riduce il costo di ogni chilometro. Per questo sempre più persone installano una colonnina di ricarica (la wallbox) insieme all'impianto. Il pensiero va quasi sempre all'auto, alla potenza di ricarica e all'incentivo. Raramente ci si chiede: se la colonnina si guasta, prende fuoco o viene danneggiata da un temporale, chi paga?
Una colonnina di ricarica non è un normale elettrodomestico, e non sempre è inclusa in una polizza casa generica. Con la nostra polizza dedicata al fotovoltaico, invece, è inclusa.
Le tre criticità della colonnina non assicurata
Si dà per scontato che sia coperta dalla polizza casa. La wallbox è un apparecchio elettrico fisso, esposto alle intemperie se installato all'esterno o in box, e collegato all'impianto elettrico dell'abitazione. Molte persone pensano che rientri nella polizza casa, ma bisogna verificare sul contratto se è un bene assicurato espressamente, con quale capitale e per quali eventi.
Il rischio elettrico è concreto. Una colonnina lavora con correnti elevate per molte ore consecutive, e subisce sovratensioni, sbalzi di corrente e fulmini come qualunque componente dell'impianto. Il fenomeno elettrico è il rischio più tipico per questo tipo di apparecchio, e non sempre una polizza generica lo include.
Si confonde la colonnina con l'auto. La copertura della wallbox non è quella dell'auto: sono due beni separati, con polizze separate.
La soluzione: la colonnina fa parte dell'impianto assicurato
Nella nostra assicurazione sul fotovoltaico, la definizione di impianto assicurato comprende espressamente le colonnine di ricarica elettrica. Questo significa che la wallbox è coperta come parte dell'impianto fotovoltaico, per le garanzie sempre presenti:
incendio, fulmine, implosione, esplosione e scoppio;
fenomeno elettrico;
eventi atmosferici;
atti vandalici, dolosi e sabotaggio.
Per queste garanzie, per ogni sinistro è previsto uno scoperto del 10% con un minimo di 500 €. Il furto è una garanzia facoltativa, che va attivata espressamente.
La colonnina, l'auto e le condizioni da conoscere
Elemento | Situazione nella polizza dell'impianto |
|---|---|
Colonnina di ricarica | Coperta come parte dell'impianto, per incendio, fenomeno elettrico, eventi atmosferici, vandalismo |
Auto elettrica e sua batteria | Non fanno parte dell'impianto: serve la polizza auto (kasko, incendio e furto) |
Danni a cose di terzi per incendio o scoppio dell'impianto | Ricorso terzi fino a 100.000 €, con le sue esclusioni |
Alcuni punti da tenere presenti:
L'auto non è inclusa. La polizza protegge l'impianto, non il veicolo. Per l'auto serve la copertura dedicata.
Il capitale va aggiornato. La polizza si basa sul valore di rimpiazzo a nuovo dell'impianto: se aggiungi la colonnina dopo aver sottoscritto, conviene comunicarlo, perché un capitale inferiore al valore reale può comportare una riduzione proporzionale dell'indennizzo.
Auto elettrica e fotovoltaico: un impianto da proteggere per intero
Ricaricare l'auto con il sole significa far lavorare di più l'impianto, e dipendere di più da lui. La colonnina è il punto in cui l'energia dei pannelli diventa chilometri: se si ferma, si ferma anche questo risparmio. Assicurare solo i pannelli e lasciare fuori la wallbox sarebbe una protezione a metà.
Hai bisogno di maggiori informazioni sull'assicurazione fotovoltaico? Leggi qui.
Domande frequenti
Anche l'auto elettrica è assicurata?
No. La polizza dell'impianto non copre il veicolo, per il quale serve una polizza auto.
Se la colonnina si rompe da sola, la polizza interviene?
No per i malfunzionamenti interni di hardware, software o chip, né per i difetti coperti dalla garanzia del produttore o per l'usura.
Ho installato la colonnina dopo aver fatto la polizza: cosa devo fare?
Conviene comunicarlo e verificare che il capitale assicurato corrisponda al valore di rimpiazzo a nuovo dell'impianto aggiornato, per evitare riduzioni dell'indennizzo.